2026年8月24日,拼多多發佈2026年上半年財報,亮眼盈利數據引發市場關注。在國內三大頭部電商中,拼多多雖然營業收入規模最低,但經營利潤大幅領先阿里、京東之和,其二季度已出現營業收入增長、經營利潤同比回落的跡象。
在光鮮的盈利基本面之下,拼多多正同時承受國內與海外雙重合規壓力。國內“幽靈外賣”大案開出15.22億元高額罰單,跨境業務Temu亦收到歐盟大額處罰,疊加海外關稅新規落地,拼多多留給市場的疑問,遠未消散。
亮眼利潤下的國內合規拷問
根據財報披露數據,報告期內,拼多多實現總營業收入約2185.87億元,經營利潤約473.30億元。分季度來看,2026年第二季度,拼多多營業收入約1123.6億元,同比增長約8.1%;經營利潤約261.5億元,同比小幅回落,出現營業收入增長、經營利潤同比承壓的情況。
同期,另外兩家頭部電商亦披露了半年度經營成果。2026年上半年,京東實現營業收入約6620.95億元,同比增長約0.66%,京東零售板塊經營利潤約152.7億元;阿里巴巴自然年1至6月合計營業收入約5167.48億元,同比增長約7.02%,經營利潤約182.1億元。
對比可見,3家頭部電商經營利潤分化顯著,拼多多雖然營業收入水平排名最低,但盈利水平卻大幅領先,甚至高於其餘2家合計經營利潤。
業績分化背後,是三家企業不同的資源投向。阿里巴巴將資金向AI導購、本地零售等新業務傾斜,拓展線上線下消費場景;京東聚焦自營物流與商品品控體系建設,深耕品質電商賽道;拼多多業務主要分爲國內電商與跨境業務Temu兩大板塊。
對此,中國企業資本聯盟中國區首席經濟學家柏文喜指出:“拼多多以平臺廣告+交易服務爲主,資產輕、抽傭/營銷利潤率天然高;阿里含雲和AI重投入、京東含自營履約重資產,淨利絕對額偏低不代表經營更差。”
柏文喜進一步分析:“拼多多高利潤可持續性取決於三件事——廣告加載率與商家ROI不繼續惡化、交易服務(Temu+佣金)維持雙位數、治理投入從‘燒錢補課’轉爲‘減損提效’。若在線營銷僅+3.5%、交易服務+13%的結構延續,國內利潤能穩但不易再高增。”
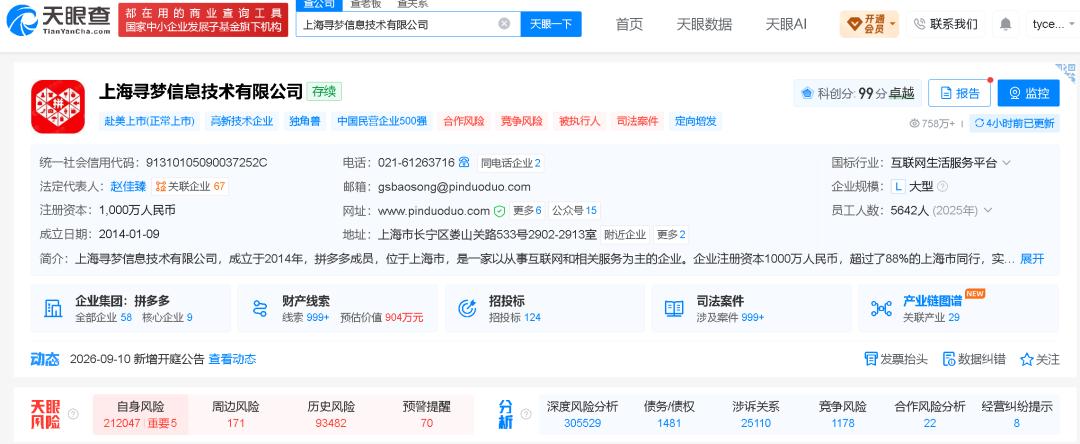
亮眼盈利數據的另一面,拼多多平臺長期積累的合規風險亦值得關注。拼多多主體上海尋夢信息技術有限公司天眼風險信息有305770條;企業有裁判文書40587條,涉案總金額739.512331萬元;涉訴關係25110條,開庭公告148503條,立案信息44685條。
國內監管層面,拼多多還曾因平臺經營不合規問題收到監管處罰。2026年4月,國家市場監管總局發佈“幽靈外賣”專項整治的處罰結果,拼多多被罰沒15.22億元,爲該次專項整治中處罰金額最高的平臺。
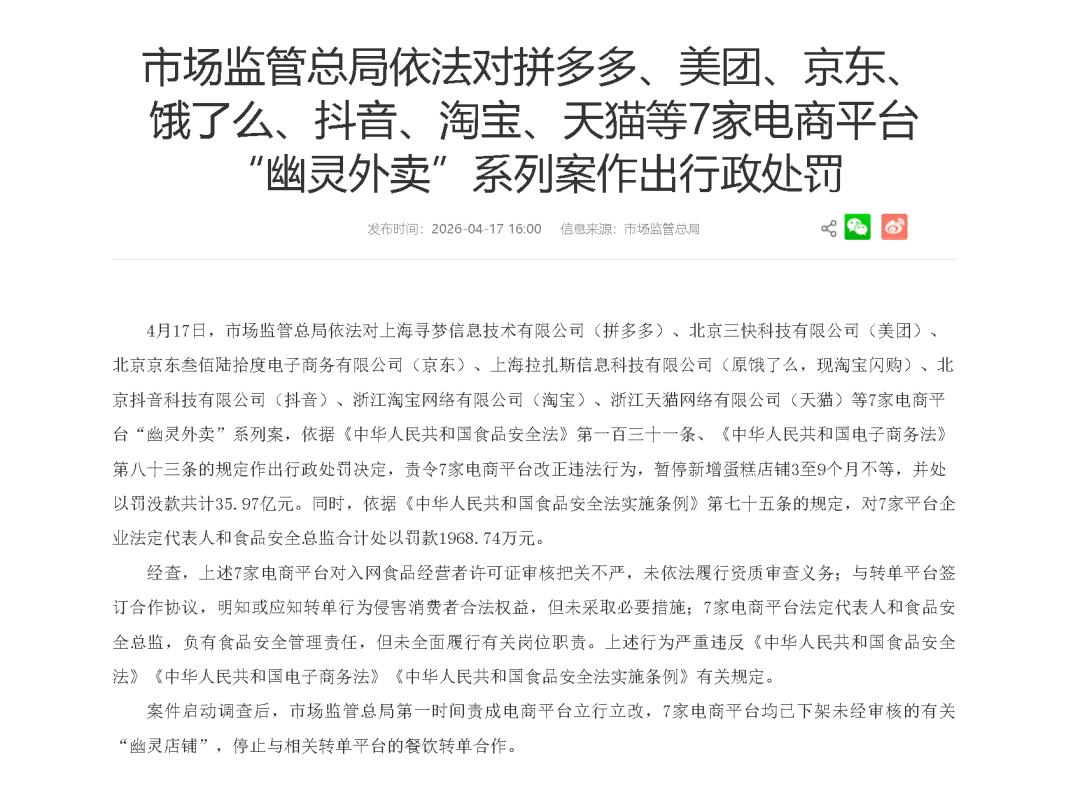
國市監處罰〔2026〕22號行政處罰決定書顯示,拼多多平臺內部分裱花蛋糕類目店鋪爲無實體經營場所的店鋪,部分商家未取得食品經營許可證,或是許可經營範圍不包含裱花蛋糕,相關店鋪接收訂單後,將訂單轉包至線下作坊生產,該經營鏈條缺少後廚監管、原料溯源等管控環節,存在食品安全隱患。
據此,國家市場監管總局責令拼多多改正違法行爲,並決定處罰:沒收違法所得585.02萬元,對當事人未依法履行資質審查義務的行爲罰款15.14億元,對當事人對平臺內經營者侵害消費者合法權益未採取必要措施的行爲罰款200萬元,罰沒合計約15.22億元;暫停新增蛋糕(預包裝除外)店鋪9個月。
在本案調查過程中,監管部門多次出具《限期提供材料通知書》《責令改正通知書》,當事人多次出現無正當理由拒絕提供有關材料、信息,或提供虛假材料、信息等行爲,甚至採用暴力、軟對抗等手段阻礙監管執法。
知名戰略定位專家、福建華策品牌定位諮詢創始人詹軍豪對此指出:“‘幽靈外賣’頂格處罰事件,本質是監管層面對平臺粗放式運營的強警示,暴力抗法的性質直接推高了處罰等級,也意味着國內電商過去‘重增長輕合規’的路徑已經徹底走不通。”
Temu出海,直面海外監管新局
國內合規壓力尚未消散,拼多多旗下跨境業務Temu同樣面臨日趨嚴格的海外監管壓力。2026年5月,歐盟委員會依據《數字服務法》,對Temu作出處罰,摺合人民幣約15億元,處罰理由爲Temu未能盡職識別、分析、評估平臺內非法商品帶來的系統性風險,以及這類商品對歐盟消費者造成的損害。
歐盟調查顯示,Temu在2024年提交的風險評估報告不符合DSA法定要求:報告僅套用電商行業通用風險描述,未結合平臺自身運營數據、抽檢案例等實證材料,嚴重低估歐盟消費者買到違規商品的概率。歐盟暗訪抽檢發現,平臺大量USB充電器無法通過基礎安全測試,部分嬰幼兒玩具存在化學品超標、零件易脫落引發窒息等中高等級安全隱患。同時,Temu沒有充分評估平臺推薦算法、網紅帶貨推廣機制會放大違規商品傳播的風險。
對此,詹軍豪表示:“歐盟2億歐元罰單,是海外監管從寬鬆走向收緊的明確信號,Temu此前流於形式的風險評估模式完全不符合當地合規要求,也給所有出海跨境平臺敲響了警鐘,合規不再是可選動作而是生存底線。”
即便遭遇海外監管處罰,Temu依舊是拼多多營業收入增長的重要抓手。2026年上半年,拼多多在線營銷服務及其他收入(國內電商廣告業務)達1075.73億元,同比增長3.0%,構成集團穩定的收入基本盤;包含Temu跨境業務在內的交易服務收入實現1110.14億元,同比增長16.5%,增速顯著高於國內業務,被市場視作拉動集團營業收入的增長引擎。
近期,支撐Temu增長的低價直郵模式,迎來歐盟海關政策帶來的新挑戰。2026年7月1日,歐盟正式落地海關改革新規,取消沿用多年的貨值150歐元以下境外直郵包裹關稅豁免政策。在此之前,低於150歐元的跨境網購小包進入歐盟無需繳納關稅,該制度曾是Temu等低價直郵跨境平臺的重要成本紅利。
新規採用分階段實施方案:2026年7月至2028年6月爲過渡期,貨值150歐元以下、直接寄送給消費者的包裹,將按商品海關稅則類目,每類商品徵收3歐元臨時統一關稅;2028年7月歐盟海關數據中心全面上線後,將廢止臨時固定關稅,統一按照商品品類適用常規從價關稅。
新規實施後,Temu這類以低價小件商品直郵爲主的平臺,原有低成本直郵模式受到衝擊。
歐盟並非唯一收緊跨境監管的市場,美國、英國等多地也在2026年陸續更新跨境電商監管條款。美國強化消費品安全申報規則;英國也持續完善消費品安全監管框架。整體來看,海外市場在知識產權、消費品安全、海關稅收層面的監管門檻持續抬升,Temu海外業務的合規成本呈現上行趨勢。
對此,詹軍豪認爲:“在小額包裹免稅政策取消、合規成本持續上行的背景下,跨境業務依然能成爲拼多多的第二增長曲線,但前提是平臺要徹底摒棄過去的粗放打法,把合規體系建設前置,用深度本地化運營替代單純低價策略,才能在歐洲市場站穩腳跟。”
柏文喜進一步表示:“拼多多跨境業務模型從全託管直郵變爲本地倉/半托管/合規選品/VAT與產品安全全鏈路;短期歐洲增速和利潤率下修,長期看本地化履約與品牌供給。若繼續靠超低價鋪貨,監管和小包稅負會持續吞噬利潤。”
海外政策收緊進一步傳導至資本市場。截至2026年9月9日,拼多多收盤價爲78.61美元,相較於財報發佈前,即2026年8月21日的收盤價88.38美元,下滑約11.05%;相較於2025年10月29日的52周最高股價139.41美元,下跌約43.61%。
對此,業內人士表示,盈利的賬面仍然亮眼,但國內與海外接連落地的合規處罰,是市場評估其商業模式時無法忽略的事實。拼多多上半年的增長故事,終究繞不開一道追問:在監管收緊與海外關稅政策變動的雙重夾擊下,這套高利潤模式,還能延續多久?
(責任編輯:朱晨輝)