港股錨定這門生意,一年前還是”閉着眼睛撿錢”,如今已經涼到要滿市場找接盤。從上半年首日破發率僅12%、平均回報61%,到近兩個月破發率飆到三分之一,連立訊精密和希音都要打折甩賣,錨定中介的收費也從”前端2%後端30%”砍到”前端不盈利不收費、後端20%甚至更低”。春江水暖,秋江水冷——港股錨定的這一年,比天氣冷得還快。
01 春天有多暖,現在就有多冷
先把上半年的數據擺出來。2026年1月,港股13只新股上市,首日全部收漲。壁仞科技首日漲75.82%,MINIMAX-WP漲109.9%,鳴鳴很忙漲69.06%。打新打到”閉眼賺”的地步,翼菲科技把港股認購倍數紀錄刷到14855倍,創業板股BBSB INTL也拿到超1萬倍認購。投資羣裏曬單”中籤即賺”,氣氛和今天完全兩樣。
整個上半年,港股共85只新股上市,募資2099億港元,宗數同比翻倍、募資額同比增92%,雙雙刷新近五年最高紀錄。安永口徑下,首日平均回報61%,首日破發比例只有12%,創近五年新低;25只新股首日漲幅超過100%,思格新能一手就賺3.35萬港元登頂;新股平均超額認購倍數高達2628倍。那個階段做錨定,基本就是”接過來就有人抬轎子”。
那時候的錨定,是塊金字招牌。機構拿到份額,上市首日就有人接盤,穩賺不賠。中介手裏握着額度,姿態是”愛要不要”,求着上車的資金排着隊。
02 7月,天突然變了
轉折點就在7月。7月9日一天上市7只新股,3只破發。
立訊精密,今年港股最大IPO,募資242.66億港元,擺出淡馬錫、GIC、阿布扎比投資局、騰訊、高瓴等28家機構組成的基石陣容,合計認購15億美元、佔發售總額48.44%,陣容堪稱”頂配”。結果呢?公開超購只有3.78倍,上市即破發。鼎泰高科,公開超購354倍,17家基石搶籌,首日收跌1.79%。普源精電,超購78倍,首日直接跌掉37.36%。三環集團,也破發。
連Momenta這種14家基石(新加坡GIC、貝萊德、奔馳、比亞迪、高毅、博裕)護體的明星股,首日也只能平收,盤中一度破發。東方科脈原本7月8日上市,硬生生推遲了一天;永康控股更乾脆,7月8日直接宣佈”目前將不會進行全球發售及上市”,連牌都不掛了。
數據最誠實。前5個月61只新股,只有6只首日破發,破發率9.84%;6月26日以來的27只新股,9只首日破發,破發率飆到33.33%,目前這27只裏已有14只破發。平均超額認購倍數,也從2511倍一路跌到1377倍。立訊精密超購3.78倍、安克創新27.57倍、領益智造96.16倍——這些數字放上半年,是根本不敢想的。
把這波破發潮攤開看,最近10家港股IPO的首日表現是這樣的:
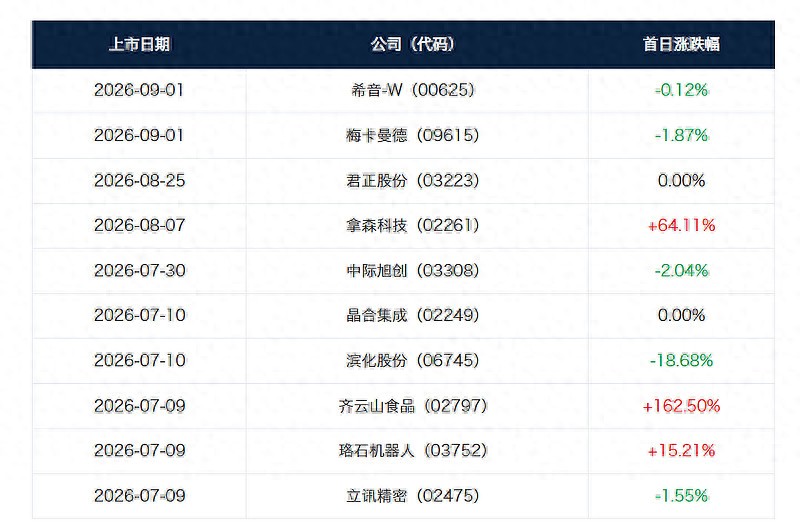
數據來源:港交所披露易、恒生銀行,截至2026年9月2日。
10家裏,7家首日破發或平收,真正大漲的只剩3家;而齊雲山+162.50%、拿森+64.11%這兩檔,還都是沒引入基石的小盤股。名字越大,首日越難看,涼意已經寫在表裏了。
03 錨定中介,從”躺着賺”到”求着接”
行業冷暖,中介的賬本最清楚。
我個人的經驗是,港股錨定的收費,最早是前端2%-4%、後端30%。那時候行情好,前端費是入場券,後端30%是行情溢價,中介賺得盆滿鉢滿,做一單夠喫半年。
現在呢?已經變成”前端不盈利、不收費”,後端也從30%一路砍到20%甚至更低。說白了,中介已經不指望靠前端費賺錢,先求着把錢投出去、把份額分掉再說。後端能不能兌現,全看上市後股價的臉——股價破發,後端基本就是”畫餅”。
這門生意,從賣方市場一夜之間變成了買方市場。以前是”份額給你是給你面子”,現在反過來,是”求求你接一點”。
04 豪華基石,也撐不住股價了
過去,基石投資者陣容越豪華,越被認爲是股價的”安全墊”。淡馬錫、GIC、貝萊德、阿布扎比投資局——這些名字往招股書上一放,散戶心裏就踏實一半。
7月這一波,把這個信仰打碎了。立訊精密28家基石、鼎泰高科17家、Momenta 14家,名單上一個比一個響,結果照樣破發、照樣平收。基石鎖定期6個月,散戶當天就能跑,等於把風險全甩給了二級市場。
原因不復雜。7月是港股基石解禁的最高峯,高盛預計未來12個月有2740億美元(約2.14萬億港元)限售股要在港股解禁,規模創歷史新高。上半年AI、半導體、智能駕駛漲出來的估值,到了要兌現、要解禁的時候,誰還願意在高位接盤?
破發的,已經不只是冷門賽道。銅師傅上市首日就”腰斬”跌49%,發行價60港元,現在只剩17.29港元;優樂賽共享首日跌43%;紅星冷鏈、金潯資源、東鵬飲料,上市以來分別跌63.41%、59.21%、42.43%。整個年內,81只港股新股已有26只破發,破發率32.10%。把時間拉長到2025年上市的117家公司,49家還在破發狀態,佔比41.88%。
05 連希音,都得滿市場找接盤了
最說明問題的,是希音。
全球快時尚巨頭,估值一度到過1000億美元。這次港股IPO(00625.HK),發行價48.56港元,募資約136億港元,估值已經縮水到270億美元——只有峯值的七成不到。這還是在老股東自己認購一半的背景下談出來的數字。
更冷的是認購數據。希音公開發售超購只有8倍,孖展52億港元;而同期上市的機器人公司梅卡曼德,超購3843倍、25.4萬人搶,孖展超124億港元。希音7家基石合計只認購3.83億美元,名單上一水的國際資管機構,最後還是得靠老股東自己掏錢託底一半——這就是典型的”滿市場找接盤”。
一個千億美元級的超級獨角獸,落到要靠自己人託底、靠老股東自購,市場冷到什麼程度,可見一斑。希音的Q1剛虧了9900萬美元,2026年淨利潤預計還要再降一次,全球關稅和Temu的夾擊下,故事沒以前性感了,估值自然撐不住。
結語:秋江水冷,錨定的時代變了
港股錨定這門生意,本質上賺的是流動性的錢。市場熱,人人搶份額,上市有人抬轎,錨定就是穩賺;市場冷,認購沒人要,上市就破發,錨定就成了接盤。錨定中介喫的是市場情緒的飯,情緒一散,全得吐出來。
今年這輪行情,春天暖得有多快,秋天就涼得有多狠。前端費從2%砍到免費,後端從30%砍到20%甚至更低——這就是市場給出的最誠實定價。立訊精密28家基石也破發,希音老股東自購一半仍顯冷清,連正常上市都出問題的永康控股直接棄牌,這一連串信號,已經把”錨定穩賺”這四個字從字典裏劃掉了。
春江水暖,秋江水冷。錨定的暴利時代,大概率已經過去了。下一個春天什麼時候來,沒人知道;但能確定的是,今年秋天,涼得夠透。
責任編輯:朱晨輝